 官方网站-首页官方网站-首页
2026年,全球四足机器人的出货量有望翻倍。
近日,咨询机构Counterpoint Research副总监齐英楠接受第一财经记者采访时作出上述预测。四足机器人已经完成从实验室“秀肌肉”式展示,向真实业务场景部署的跨越,中国正是推动这一产业变革的核心力量。中国四足机器人企业,在全球市场拿到了近九成的份额。
在成熟的消费级无人机领域,中国企业在全球占据绝对多数市场。现在四足机器人,也在复现这样的势头。中国四足机器人产业链在电机、传感器、运动控制等方面日趋成熟,这种全球领先的地位能否长期保持下去?
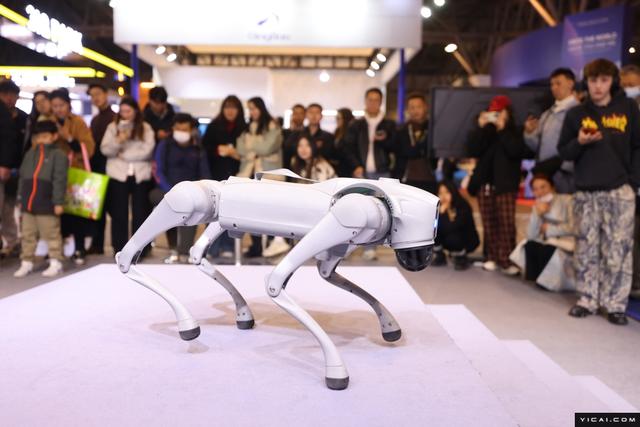
全球九成份额
今年上半年,四足机器人的全球出货量大增。
Counterpoint数据显示,上半年全球四足机器人出货3.5万台;而2025年全年,四足机器人出货量4.6万台,全产业营收接近7亿美元。今年上半年的出货量,已经接近2025年全年的八成。
“头部四足机器人企业迎来商业化加速的关键窗口期。”齐英楠表示,预计今年全球四足机器人出货量同比增长九成。
出货量居前的四足机器人企业均来自中国。
宇树科技在上半年以37%的市占率排名第一。宇树的四足机器人,商业化起步比其他企业更早一些,从而在文娱、科教两大领域占据有利的地形。
智元酷拓紧随其后,拿下16.3%的市场份额,成为2026年成长势头最突出的四足机器人企业之一。在行业应用细分市场,智元酷拓的出货量则拿到全球第一。
智身科技和云深处分别排在第三位和第四位,这两家企业的全球市场份额分别为12.6%和10.4%,其中云深处在行业应用的细分市场仅次于智元酷拓。
这四家中国公司,在2026年上半年占据全球76%市场份额。中国机器人企业的出货量优势稳固,2025年中国企业占据九成以上份额。
中国企业之间的比拼也很激烈。
“头部企业间的竞争正从单纯比拼本体的运动性能,转向重视垂直场景解决方案的交付能力。上半年,智元酷拓实现跨越式增长,携手云深处构成重载行业级四足机器人赛道第一梯队。”Counterpoint的报告提到。
文娱、科教与垂直行业应用有显著的不同。
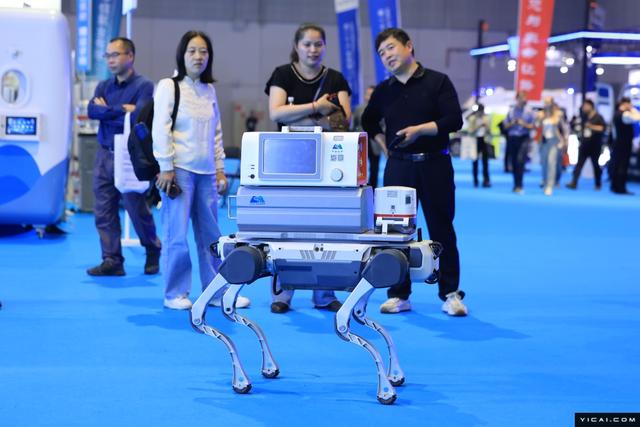
科教、文娱场景更关注机器人本体的运动能力,其运动负载能力通常低于5公斤;行业场景通常需要通过多传感器融合,以实现复杂环境感知和缺陷检测,同时还需要搭载各种功能组件,这显著增加了机器人成本。
比如具微科技一开始就放弃了科教和文娱,而是专攻极端的重工业场景,比如电解铝、化工行业的机器人应用。据具微科技CMO黄子炎介绍,电解铝行业的作业场景,往往有强磁场干扰,普通机器人难以运行,需要专门针对这一场景做防磁设计。该公司的机器人动态负载可达200公斤。
黄子炎也认为,目前四足机器人已经到了场景复制和商业化快速上量的阶段了。
这两类四足机器人门槛和售价有明显差异,现在宇树的科教、文娱类机器人价格已经下探到几万元,而具微科技等垂直行业机器人售价还能维持三十万的价格。
“长期看,尽管文娱、科教和家庭消费赛道仍具备可观的增长潜力,但行业应用成为拉动产业规模增长的核心引擎,这一趋势已经确立。”齐英楠表示。
产业链逐渐成熟
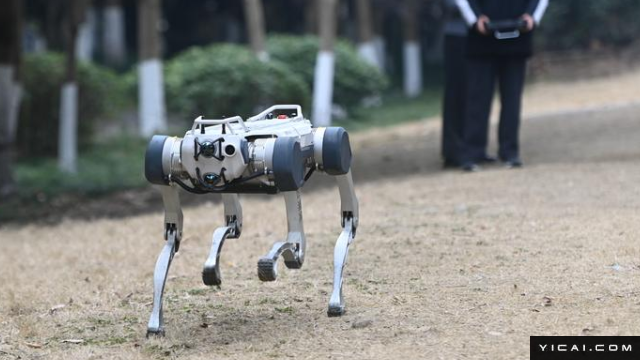
最先领跑四足机器人的是美国企业波士顿动力。
2015年,波士顿动力对外发布Spot Classic演示视频,这款电机驱动的原型机,可实现室内外环境下稳定行走、跟随人类慢跑以及穿越障碍物,在当时引发巨大反响。
不过四足机器人的发展并非一帆风顺,波士顿动力这家公司也几度易手。四足机器人用了十年左右的时间,才走向真实可用的场景。现在中国企业是推动四足机器人商业化的中坚力量,海外比较有代表性的企业除了波士顿动力,还有ANYbotics等,海外机器人主要采用RaaS(Robot-as-a-Service,机器人即服务)的业务模式。
这些海外厂商更多专注于行业应用,产品单价相对较高。相比之下,国内四足机器人的成本优势较为明显,目前小尺寸、轻负载产品是出货主力。齐英楠认为,在行业落地能力方面,国内企业实际上已经超过了海外厂商。
“技术路线上双方有相当程度的趋同——感知、运动控制这些底层能力,中美欧团队都在往同一个方向走,差距不像外界想象的那么大。差异更多体现在商业化节奏和场景选择上。”普渡机器人副总裁兼具身智能产品线总经理吴翔对第一财经记者表示。
海外企业起步更早,在技术叙事和开发者生态上有先发优势;中国企业更贴近制造与实体场景,工程化迭代快、供应链组织能力强,在成本控制和交付节奏上有优势,落地推进往往更快。吴翔认为,中国机器人的客户更多来自制造业、园区、能源、物流等场景,这些场景对“能不能真干活”更敏感,也更容易形成规模。
中国四足机器人产业链,制造端成熟度已经相当高。
中国企业能够在四足机器人领域取得九成的全球份额,“本质上是制造能力和供应链效率的结果。从电机、减速器、传感器到整机装配,中国已经形成较为完整的本土配套,产品迭代周期和成本控制能力都有明显优势。”吴翔表示。
中国四足机器人的不足也比较清晰。这些卡点包括了上游的高精度核心器件与部分专用芯片仍需时间积累,下游的软件生态、标准体系和专业服务商,还在形成过程中。吴翔认为,中国四足机器人产业链的下一步,应该从“把机器做出来”转向“把能力标准化、把服务网络建起来”,这既是行业的机会,也是门槛所在。
黄子炎认为,四足机器人的量产,难点是在各场景使用的规范化,机器人模块的标准化。
“这个也算是大家普遍遇到的一个难点。一些头部央企,他们需要每一个场景有相应的解决方案。所以每一个场景的定位和标准化,其实是这个行业需要攻克的问题,这也是我们在做的最核心的事儿。”黄子炎表示。
初现“无人机式”统治力
这是一批生而全球化的机器人企业。
“宇树科技有相对完善的二次开发生态,更是在科研教育领域积累了大量的海内外客户。”Counterpoint方面表示,而智元酷拓全球化布局成果显著,2026上半年海外出货占比已接近四成。
尽管四足机器人还处于商业化初期,但中国企业已经展现出攻占全球市场的势头。
这种势头此前在消费级无人机产业出现过。全球消费级无人机年出货量中,中国企业占据七成以上的份额。
中国消费级无人机的全球成功,被一些企业的管理层视为分水岭。
一家知名机器人企业的合伙人此前对第一财经表示,以大疆为代表的无人机企业在全球市场的胜出,证明了中国企业在创新方面可以战胜美国企业。在无人机发展的早期,中国和美国都有大批企业,不过大部分美国企业最终泯然众人,拿走最大份额的是大疆等企业。
“无人机,就我自己经历过的最近十年的新硬件系统,国外没有一个能够竞争过中国的。”这位合伙人认为,在激光雷达等核心部件方面,中国企业也基本上把国外企业打败了。
他认为,这背后的原因是中国供应链体系优势和创新能力的提升,而中国企业此前所取得的成就,会在机器人领域重现。
目前四足机器人依然在发展的早期阶段,中国企业所占据的有利地形能守住吗?
吴翔对记者表示,中国四足机器人的全球市场份额能否维持高位,取决于三件事情。
首先是核心部件与软件能力能否继续升级。份额靠成本可以拿到,但守住份额要靠性能和稳定性;其次,是能否在产业场景里沉淀出可复制的标准化方案,从“卖设备”走向“卖能力”;第三则是本地化服务能力,尤其在海外市场,服务网络、合规能力和本地响应速度,往往比价格更决定长期份额。
齐英楠认为,未来几年中国企业仍将主导四足机器人赛道,但随着一些海外企业通过二次开发进入市场,中国企业的全球市场份额能否保持在90%以上的高位依然有待观察。
据Counterpoint预测,2026年全球四足机器人出货量将首次突破9万台,2030年市场规模将突破100亿美元,年复合增长率高于60%。
(记者胡淑娟对本文亦有贡献。)
(本文来自第一财经)